
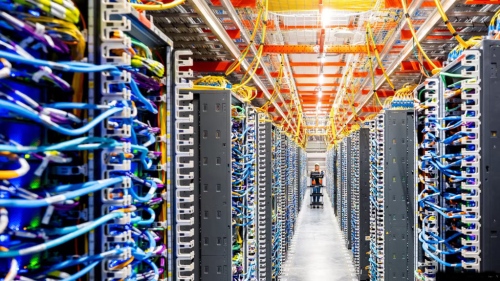
مصرف انواع فلزات در مراکز داده هوش مصنوعی: از زیرساخت محاسباتی تا شبکههای برق و چشمانداز آینده
رشد سریع هوش مصنوعی مولد و مدلهای بزرگ زبانی، تقاضا برای مراکز داده تخصصی (AI data centers) را بهشدت افزایش داده است. این مراکز نه تنها به توان محاسباتی بالا نیاز دارند، بلکه به زیرساختهای فیزیکی گستردهای وابسته هستند که مصرف فلزات را به سطح جدیدی میرساند. برخلاف تصور رایج که تمرکز را صرفاً بر تراشهها و نیمهرساناها میگذارد، بخش عمده مصرف فلزات مربوط به سیستمهای برقرسانی، خنکسازی، سازهها و اتصال به شبکه سراسری است. این مقاله با رویکرد دانشگاهی، انواع فلزات مصرفی را از سطح سرور تا زیرساخت برق بررسی میکند، شدت مصرف را کمیسازی مینماید و چشمانداز تقاضا تا دهه 2030 را تحلیل میکند. هدف، ارائه مبنایی علمی برای دانشجویان رشتههای مهندسی مواد، انرژی، فناوری اطلاعات و مطالعات پایداری است.
ساختار مصرف فلزات در مراکز داده
مراکز داده AI را میتوان به لایههای مختلف تقسیم کرد:
1.لایه محاسباتی و سختافزار سرور
پردازندههای گرافیکی (GPU)، مادربردها، خازنها و اتصالات از فلزات تخصصی استفاده میکنند. مس در مسیرهای مدار چاپی، اتصالدهندهها و هیتسینکها نقش اصلی را دارد. طلا و نقره در اتصالات با مقاومت کم و پوششهای ضد خوردگی به کار میروند. تانتالوم در خازنهای الکترولیتی با ظرفیت بالا، قلع در لحیمکاری، پالادیوم و پلاتین در برخی پوششها، و عناصر نادر خاکی (مانند نئودیمیم در آهنرباهای NdFeB برای موتورهای هارددیسک یا فنها) حضور دارند. گالیم، ژرمانیوم و ایندیوم در نیمهرساناهای پیشرفته و ارتباطات نوری اهمیت دارند. هر سرور آموزشی AI میتواند 15 تا 30 کیلوگرم مس مصرف کند که چند برابر سرورهای معمولی است.
2.لایه خنکسازی و مدیریت حرارتی
با افزایش چگالی توان رکها (تا صدها کیلووات یا حتی نزدیک به یک مگاوات در نسلهای جدید)، سیستمهای خنککننده مایع و هوا اهمیت بیشتری یافتهاند. آلومینیوم بهدلیل هدایت حرارتی خوب، وزن کم و قیمت مناسب در پرههای هیتسینک، صفحات سرد (cold plates) و مبدلهای حرارتی غالب است. مس نیز در صفحات سرد با کارایی بالاتر و لولههای انتقال حرارت به کار میرود. حدود 55 درصد مصرف داخلی آلومینیوم در مراکز داده مربوط به سیستمهای خنکسازی است.
3.لایه سازه، رک و محفظه
فولاد گالوانیزه (با روی) برای اسکلت ساختمان و رکها، و آلومینیوم برای محفظهها و سازههای سبک استفاده میشود. حدود 25 درصد مصرف آلومینیوم داخلی به رکها و محفظهها اختصاص دارد.
4.لایه توزیع برق داخلی
باسبارها، کابلها، سوئیچگیرها و سیستمهای UPS از مس و آلومینیوم بهره میبرند. مس بهدلیل هدایت الکتریکی عالی در بخشهای با جریان بالا و حساس ترجیح داده میشود، در حالی که آلومینیوم بهدلیل وزن کمتر و هزینه پایینتر در باسبارها و کابلهای بزرگتر جایگزین میشود. شدت مصرف مس در مراکز داده مدرن مایعخنک بین 20 تا 40 تن به ازای هر مگاوات گزارش شده است؛ برآوردهای محافظهکارانهتر برای خود ساختمان حدود 11٫6 تا 12 تن در مگاوات و برای کل مجموعه با اتصالات نزدیکتر به 27 تن در مگاوات است.
از مراکز داده تا زیرساخت برق: لایه پنهان تقاضا
مهمترین نکته پژوهشی این است که مصرف فلزات داخل مرکز داده تنها بخشی از داستان است. اتصال به شبکه سراسری، پستهای برق، ترانسفورماتورها، خطوط انتقال و تولید برق پشتیبان یا اختصاصی (گاز، خورشیدی، باتری یا حتی راکتورهای مدولار کوچک) تقاضا را سه تا چهار برابر میکند. بر اساس تحلیلهای Wood Mackenzie، زیرساخت برق غالبترین محرک تقاضا برای مس و آلومینیوم است. مس عمدتاً در سیمپیچ ترانسفورماتورها، کابلهای زیرزمینی، اتصالات و سیستمهای زمینکردن به کار میرود؛ آلومینیوم در هادیهای هوایی و سازههای سبک غالب است. روی نیز برای گالوانیزه کردن برجهای انتقال استفاده میشود.
برآوردها نشان میدهد مراکز داده در حال حاضر کمتر از 2 درصد مصرف جهانی مس تصفیهشده را به خود اختصاص میدهند، اما رشد سریع آنها (همراه با برقرسانی گستردهتر) فشار قابل توجهی ایجاد میکند. پیشبینیها از حدود نیم میلیون تن مس سالانه در حال حاضر تا چند میلیون تن تا میانه قرن متغیر است. تقاضا برای آلومینیوم داخل مراکز داده ممکن است به 0٫6 تا 0٫9 میلیون تن در سال اوج برسد. ترکیب مس و آلومینیوم مرتبط با مراکز داده تا حدود 1٫5 میلیون تن تا سال 2030 برآورد شده است.
علاوه بر این، ذخیرهسازی انرژی پشتیبان (باتریهای لیتیوم-آهن-فسفات یا سایر شیمیها) تقاضا برای لیتیوم، گرافیت، نیکل و کبالت را افزایش میدهد. آهنرباهای نادر خاکی در موتورها و تجهیزات خنککننده نیز نقش دارند.
چشمانداز آینده تا دهه 2030 و فراتر از آن
تقاضا برای ظرفیت محاسباتی AI همچنان رو به رشد است و افزودن ظرفیت برق مرتبط با مراکز داده ممکن است از 15–20 گیگاوات فعلی به 30–33 گیگاوات در اوایل دهه 2030 برسد. با این حال، چند روند تعدیلکننده وجود دارد:
- بهبود کارایی طراحی (ولتاژ بالاتر مانند 800 ولت DC میتواند مصرف مس را تا حدود 45 درصد کاهش دهد).
- جایگزینی نسبی آلومینیوم بهجای مس در برخی کاربردها بهدلیل قیمت.
- بهینهسازی توسط خود AI در طراحی سیستمها.
- افزایش بازیافت و اقتصاد دایرهای فلزات.
پیشبینی میشود مصرف داخلی مس و آلومینیوم در مراکز داده در اوایل دهه 2030 به اوج برسد و سپس با نرخ 2–3 درصد در سال کاهش یابد، هرچند تقاضا از سوی زیرساخت شبکه ممکن است پایدارتر بماند. چالشهای عرضه شامل زمان طولانی توسعه معادن جدید (10–20 سال)، تمرکز جغرافیایی فرآوری برخی فلزات بحرانی (گالیم، ژرمانیوم، نادرهای خاکی) و رقابت با سایر بخشهای برقرسانی (خودروهای برقی و انرژیهای تجدیدپذیر) است. آژانس بینالمللی انرژی نسبت به کسری احتمالی مس تا حدود 30 درصد تا سال 2035 هشدار داده است.
از منظر پایداری، افزایش بازیافت، طراحی برای جداسازی آسانتر فلزات و توسعه معادن با استانداردهای زیستمحیطی بالاتر ضروری است. دانشجویان باید به جنبههای ژئوپلیتیکی زنجیره تأمین، شدت کربن تولید فلزات و فرصتهای نوآوری در مواد جایگزین توجه کنند.
مراکز داده هوش مصنوعی، فلزات را از مواد سنتی صنعتی به «فلزات محاسباتی» تبدیل کردهاند. مس ستون فقرات انتقال قدرت و حرارت است، آلومینیوم در خنکسازی و سازهها غالب است و فلزات تخصصی در قلب تراشهها و اتصالات نقش حیاتی دارند. با این حال، بخش عمده تقاضا فراتر از دیوارهای مرکز داده و در شبکه برق نهفته است. آینده این حوزه به تعادل میان رشد محاسباتی، کارایی مواد، توسعه عرضه پایدار و سیاستهای بازیافت بستگی دارد. این موضوع فرصتی میانرشتهای برای پژوهش در مهندسی مواد، سیستمهای انرژی و اقتصاد منابع فراهم میکند و دانشجویان را به درک پیوند عمیق میان دنیای دیجیتال و منابع فیزیکی دعوت مینماید.


نظرتان را بنویسید
مطالب مرتبط

گرمای سرورها و مشکلات مراکز داده و هوش مصنوعی
گرمای جهنمی سرورهای هوش مصنوعی: مشکلی که دنیا را خواهد سوزاند وقتی یک مدل هوش مصنوعی مثل من (یا مدلهای خیلی بزرگتر) یک سوال ساده را جواب میدهد، پشت صحنه هزاران یا صدها هزار پردازنده گرافیکی ...
اینترنت ماهواره ای (LEO) و پیوندهای لیزری
نقش آینده اینترنت ماهوارهای (LEO) و پیوندهای لیزری بینماهوارهای در مقایسه با فیبر نوری و شبکههای زمینی: تحلیل فنی و چشمانداز گسترش سریع منظومههای ماهوارهای مدار پایین (LEO) مانند Starlink، ...
آموزش امنیت سایبری
مقاله جامع امنیت سایبری و اطلاعات حرفهای در این رشته (منبع پژوهشی برای دانشجویان و اساتید) 1. مقدمه و تعریف امنیت سایبری امنیت سایبری (Cybersecurity) به مجموعهای از فناوریها، فرآیندها، ...
عامل های هوش مصنوعی غیرمجاز (Rogue AI Agents)
عاملهای هوش مصنوعی غیرمجاز (Rogue AI Agents): تهدید نوظهور عصر عاملهای خودمختار در سالهای اخیر، عاملهای هوش مصنوعی (AI Agents) از ابزارهای کمکی ساده به سیستمهای خودمختاری تبدیل شدهاند که ...
هوش مصنوعی اوپن ای آی
دسترسی ایجنتهای هوش مصنوعی اوپنایآی (OpenAI) به دادههای عمومی وبسایتهای کمیسیون بورس و اوراق بهادار آمریکا (SEC) و اداره سرشماری ایالات متحده در روزهای اخیر، خبر دسترسی مدلها و ایجنتهای ...
کاربرد هوش مصنوعی در پهپادها
کاربردهای هوش مصنوعی در پهپادها: تحولات، چالشها و چشماندازهای پژوهشی چکیده ادغام هوش مصنوعی (AI) با سامانههای هواپیمای بدون سرنشین (پهپادها یا UAVs) یکی از مهمترین پیشرفتهای فناورانه دهههای ...
پروژه لوکینگ گلس looking glass حفره زمان
بررسی علمی ادعاهای مربوط به «پروژه لوکینگ گلس»، سفر در زمان و «حفره زمان» با تأکید بر روایتهای منسوب به عراق چکیده در دهههای اخیر، مجموعهای از روایتها درباره دستگاهی موسوم به «لوکینگ گلس» ...
تراشه های هوش مصنوعی
تراشههای هوش مصنوعی: موتورهای پنهان انقلاب دیجیتال و شراکت تازه OpenAI با AMD در دنیای امروز، جایی که هوش مصنوعی (AI) از یک مفهوم علمی-تخیلی به ابزاری روزمره برای تصمیمگیریهای انسانی تبدیل ...مطالب مرتبط در سایر وبلاگ ها

گلوگاه های هوشمند فیلترینگ
معماریهای نوین نظارت و کنترل: گذار از فیلترینگ سنتی به «گلوگاههای هوشمند» در دههی گذشته، استراتژی حکومتها برای کنترل فضای مجازی از «مسدودسازی ساده» (Blacklisting) به سمت «کنترل فعال و هوشمند» ...
ترکیب سامانه «Maven» و مدل هوش مصنوعی «Claude»
نقش شرکتهای فناوری در حمله آمریکا علیه ایران؛ استفاده از هوش مصنوعی و ترکیب سامانه «Maven» و مدل هوش مصنوعی «Claude» به ارتش آمریکا این روزها مورد توجه بسیار قرار گرفته است. این کشور، از یکی از ...
فناوری های سرکوب دیجیتال در چین و روسیه
فناوریهای سرکوب دیجیتال در چین و روسیه: تحلیلی تخصصی سرکوب دیجیتال به معنای بهرهبرداری از فناوریهای اطلاعاتی و ارتباطی برای نظارت، سانسور و کنترل جمعیت است. این رویکرد در رژیمهای اقتدارگرا به ...
تفاله های هوش مصنوعی یوتیوب
تفالههای هوش مصنوعی در یوتیوب: پدیده محتوای بیکیفیت برای جذب بازدید و درآمدزایی در سالهای اخیر، با پیشرفت ابزارهای هوش مصنوعی مولد مانند مدلهای تولید تصویر، ویدیو و صدا، پدیدهای به نام تفاله ...
اصلاحات قوانین دیجیتال در اروپا
اصلاحات قوانین دیجیتال در اروپا Digital Omnibus Package بسته اومنیبوس دیجیتال: بازنگری در قوانین دیجیتال اروپا برای عصر هوش مصنوعی در 19 نوامبر 2025، کمیسیون اروپا با رونمایی از «بسته اومنیبوس ...
لاراتاندر larathunder وب هاست
لاراتاندر، به عنوان یکی از پیشگامان خدمات میزبانی وب در ایران، با تمرکز بر فناوریهای نوین و نیازهای محلی، گزینهای ایدهآل برای صاحبان وبسایتهای کوچک تا متوسط محسوب میشود. این شرکت ...
استفاده از هوش مصنوعی در جنگ
استفاده از هوش مصنوعی (Artificial intelligence) در جنگها موضوعی پیچیده و بحثبرانگیز است که هم پتانسیلهای تحولآفرینی دارد و هم نگرانیهای اخلاقی عمیقی را به وجود آورده است. هوش مصنوعی (AI) ...
سرورها serverha سرور اختصاصی و مجازی, هاست
سرورها، سرور اختصاصی، سرور مجازی و هاست مفاهیمی کلیدی در دنیای اینترنت و میزبانی وب هستند. به زبان ساده، همه اینها به یک کامپیوتر یا بخشی از آن اشاره دارند که وظیفهاش ارائه خدمات به کاربران ...
هوشمند پردازان پترو آما clicksc
شرکت هوشمند پردازان پترو آما که با برند کلیک (Clicksc) شناخته میشود، یک شرکت ایرانی فعال در زمینه فناوریهای آموزشی و تعاملی است. این شرکت تلاش دارد با ارائه محصولات و خدمات هوشمند، تجربه ...
اوپن اویدنس پلت فرم اطلاعات پزشکی پیشرو Open Evidence
OpenEvidence یک پلتفرم هوش مصنوعی پیشرو در زمینه پزشکی است که برای کمک به پزشکان در تصمیمگیریهای بالینی مبتنی بر شواهد طراحی شده است. این پلتفرم با هدف سازماندهی و گسترش دانش پزشکی جهانی، امکان ...
کاوشگر تیان ون- 2 Tianwen-2 probe
کاوشگر تیانون-2: سفری به سوی سیارکها و دنبالهدارها چین پیشتر در سال 2020 کاوشگر تیانون-1 را به مریخ فرستاده بود کاوشگر تیانون-2، دومین مأموریت اکتشاف سیارهای چین، در تاریخ 29 مه 2025 (به ...